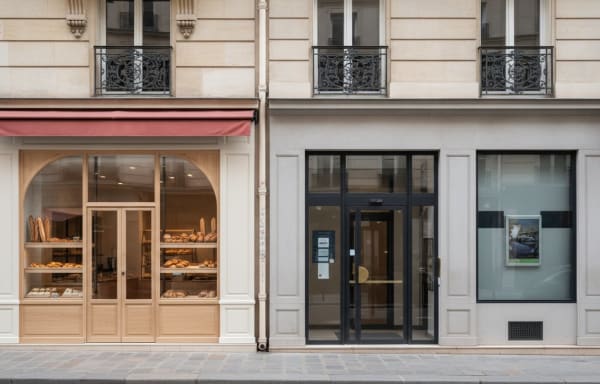
Murs occupés ou SCPI ? La question revient chez presque tous les investisseurs qui veulent s’exposer à l’immobilier commercial sans acheter un immeuble de bureaux. La SCPI, c’est simple : on souscrit des parts, on touche des dividendes. Mais c’est souvent chargé en frais et peu liquide. Les murs de boutique occupés, c’est un actif que vous détenez en direct, liquide, avec une revente maîtrisée. Dans cette vidéo, on compare les deux. Voici le comparatif complet, point par point.
Cet article accompagne la vidéo ci-dessous, publiée sur notre chaîne YouTube.
De quoi parle-t-on ?
Une SCPI, société civile de placement immobilier, collecte l’épargne de milliers d’associés pour acheter un parc immobilier, bureaux, commerces, entrepôts, santé, et leur reverse les loyers sous forme de dividendes après frais. Vous détenez des parts, pas des immeubles. Une société de gestion décide de tout.
Des murs de boutique occupés, c’est un local commercial que vous achetez chez le notaire, loué à un commerçant en place, avec un bail que vous récupérez. Vous êtes propriétaire et bailleur. Vous décidez de tout.
Les frais : le premier point de rupture
Souscrire des parts de SCPI coûte des frais d’entrée, souvent entre 8 et 12 % du montant investi, qui rémunèrent la collecte et la commercialisation. S’y ajoutent des frais de gestion annuels, prélevés sur les loyers avant distribution, généralement 8 à 12 % des revenus locatifs. Enfin, à la sortie, les frais d’entrée ne sont jamais récupérés : il faut plusieurs années de dividendes pour les amortir.
Acheter des murs coûte des frais de notaire, environ 7 à 8 % du prix pour de l’ancien, et des honoraires d’intermédiaire si vous passez par un spécialiste. Ensuite, plus rien : pas de frais de gestion récurrents si vous gérez vous-même, ce qui, pour un local commercial bien loué, représente quelques heures par an.
Sur un investissement de 200 000 € à 6 % de rendement brut sur dix ans, les frais d’une SCPI, entrée et gestion cumulées, représentent souvent 35 000 à 45 000 €. Les frais de murs en direct, notaire et honoraires, 20 000 à 25 000 €, une seule fois.
Le rendement : brut, net, et net pour vous
Les SCPI de commerces et de bureaux affichent des taux de distribution entre 4 et 6 % ces dernières années, calculés après frais de gestion mais avant fiscalité et avant amortissement des frais d’entrée. Rapporté au capital réellement engagé frais compris, le rendement réel des premières années est plus proche de 3,5 à 4,5 %.
Des murs de boutique occupés bien sélectionnés se négocient entre 6 et 12 % de rendement brut. Comme les charges sont largement refacturées au locataire, le rendement net s’en approche. Sur le capital engagé frais compris, on reste entre 5,5 et 11 %.
L’écart n’est pas une anomalie : la SCPI vous vend la mutualisation, la simplicité et une gestion déléguée, et elle les facture. Les murs en direct vous demandent de choisir et de porter le risque d’un seul actif, et vous en rémunèrent.
La liquidité : vendre quand on veut, ou quand on peut
C’est le point que la vidéo souligne et qui, depuis 2023, est devenu central. La revente de parts de SCPI dépend du marché secondaire organisé par la société de gestion : quand il y a plus de vendeurs que d’acheteurs, les ordres s’accumulent et les délais s’allongent, parfois sur plusieurs mois, voire plus. Plusieurs SCPI ont par ailleurs revu leur prix de part à la baisse. L’épargnant n’a aucune prise sur ces décisions.
Des murs de boutique occupés se vendent comme n’importe quel bien immobilier, sur un marché d’investisseurs profond et actif. Un dossier propre, avec un locataire solide et un bail clair, trouve preneur en quelques semaines. Chez Le Boutiquier, nous nous engageons à revendre les locaux de nos investisseurs en vingt jours, parce que nous savons à qui les présenter. La revente est maîtrisée : vous choisissez le moment, vous fixez le prix, vous signez chez le notaire.
Le contrôle : subir ou décider
En SCPI, vous ne choisissez ni les immeubles, ni les locataires, ni les arbitrages, ni la politique de distribution. Vous recevez un bulletin trimestriel. En direct, vous choisissez le local, l’activité, le locataire, vous lisez le bail, vous négociez le loyer au renouvellement, vous décidez des travaux, vous vendez quand vous voulez. Cette liberté est une responsabilité : elle suppose de savoir analyser un dossier, ou de se faire accompagner par quelqu’un qui le fait depuis dix ans.
La fiscalité et le crédit
Les dividendes de SCPI sont imposés comme des revenus fonciers, exactement comme les loyers de murs détenus en direct. Sur ce point, égalité. La différence est ailleurs : le crédit. Les banques financent volontiers des murs de boutique occupés, à 70 ou 80 % du prix, parce qu’elles prennent une hypothèque sur un actif tangible loué par un bail long. Elles financent beaucoup plus difficilement des parts de SCPI, et rarement à des conditions équivalentes. Or l’effet de levier est ce qui transforme un revenu en patrimoine : avec 60 000 € d’apport, vous achetez 200 000 € de murs, contre 60 000 € de parts.
Autre différence : la détention de murs en société à l’impôt sur les sociétés permet d’amortir le bien et de lisser l’imposition, une option inexistante pour des parts de SCPI détenues en direct.
Le risque : concentré ou dilué
La SCPI a un vrai argument : la mutualisation. Des centaines d’immeubles, des milliers de locataires, un défaut ne se voit pas. Un local en direct, c’est un locataire : s’il part, le revenu tombe à zéro le temps de relouer. Ce risque se gère de deux façons. D’abord par la sélection : emplacement, activité résiliente, locataire solide, loyer de marché. Ensuite par la diversification : deux ou trois locaux d’activités différentes plutôt qu’un seul. Un investisseur qui détient une boulangerie, une pharmacie et un coiffeur dans trois villes a mutualisé son risque sans payer de frais de gestion.
Le comparatif en un coup d’œil
Frais d’entrée : SCPI 8 à 12 %, jamais récupérés ; murs 7 à 8 % de notaire plus honoraires, une fois.
Frais récurrents : SCPI 8 à 12 % des loyers ; murs quasi nuls.
Rendement brut : SCPI 4 à 6 % ; murs 6 à 12 %.
Liquidité : SCPI dépendante du marché secondaire, parfois bloquée ; murs quelques semaines sur un marché d’investisseurs.
Crédit : SCPI difficile ; murs 70 à 80 % du prix.
Contrôle : SCPI aucun ; murs total.
Risque : SCPI dilué ; murs concentré, à gérer par la sélection et la diversification.
Temps : SCPI zéro ; murs quelques heures par an.
Un exemple chiffré sur dix ans
Deux investisseurs placent 60 000 € en 2026. Le premier souscrit 60 000 € de parts de SCPI à 5 % de distribution, avec 10 % de frais d’entrée : il détient 54 000 € de valeur nette et touche 3 000 € par an, soit 30 000 € en dix ans, pour une valeur de parts qui, dans le meilleur des cas, est revenue à 60 000 €. Le second emprunte 140 000 € et achète 200 000 € de murs loués 16 000 € par an, à 8 %. Le loyer, indexé, couvre les mensualités d’environ 10 000 € et les charges, il reste 4 000 à 6 000 € par an de trésorerie, et au bout de dix ans le capital restant dû est tombé à 80 000 € pour un actif qui vaut 240 000 € au même taux. Patrimoine net : 160 000 € pour le second, 60 000 € pour le premier. La différence ne vient pas d’un rendement miraculeux, mais du crédit, que la SCPI rend presque impossible.
Pour qui la SCPI reste pertinente
Soyons honnêtes : la SCPI a sa place. Pour un investisseur qui veut placer 10 000 € sans emprunter, qui ne veut absolument rien gérer, ou qui souhaite une exposition à des classes d’actifs inaccessibles en direct, bureaux, logistique, santé, elle reste un outil cohérent. Elle convient aussi comme complément dans une assurance-vie. Mais pour un investisseur qui dispose de 50 000 € d’apport ou plus, qui peut emprunter et qui accepte de consacrer quelques heures par an à son patrimoine, les murs de boutique occupés font mieux sur presque tous les critères, et de loin sur le rendement, la liquidité et l’effet de levier.
Ce qu’il faut retenir
La SCPI vend la simplicité et la facture : 8 à 12 % à l’entrée, 8 à 12 % des loyers chaque année.
Les murs occupés rapportent 6 à 12 % brut, presque net, et se financent à crédit.
La liquidité des SCPI dépend d’un marché secondaire qui peut se bloquer ; celle des murs, d’un marché d’investisseurs actif.
Le risque concentré des murs se gère par la sélection et la diversification.
Questions fréquentes
Peut-on acheter des murs de boutique avec 30 000 € ?
Avec 30 000 € d’apport et un crédit, oui : les premiers dossiers se situent autour de 120 000 à 150 000 €. Sans crédit, le ticket est trop faible pour un local et la SCPI devient plus adaptée.
Les SCPI de commerces ne sont-elles pas exposées aux mêmes risques que mes murs ?
Si, aux mêmes risques de marché, mais diluées sur des centaines de locaux, et avec les frais en plus. L’exposition économique est comparable ; la structure de coûts ne l’est pas.
Puis-je revendre des murs plus vite qu’en vingt jours ?
Un bon dossier présenté à notre réseau trouve souvent un acquéreur en quelques jours ; l’acte notarié demande ensuite deux à trois mois, comme pour toute vente immobilière, le temps de purger le droit de préférence du locataire et de finaliser le financement.
Le Boutiquier vend et gère des murs de boutique occupés depuis 2014 : 300 locaux vendus, un réseau d’investisseurs qualifiés et une sélection stricte des dossiers. Découvrez nos murs commerciaux à vendre, notre méthode de vente de murs occupés ou demandez une estimation gratuite.
Cet article présente un cadre général. Chaque dossier doit être analysé au cas par cas, avec votre notaire et votre conseil, notamment sur les aspects fiscaux et juridiques.