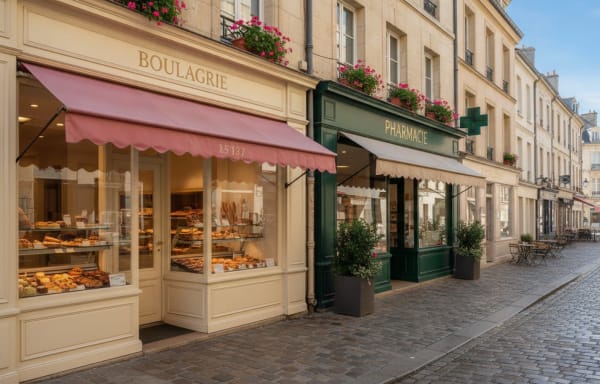
Dans le commercial, tout dépend de votre stratégie. Certains investisseurs ne jurent que par l’alimentaire en centre-ville. D’autres ne visent que les grandes enseignes en zone commerciale. Centre-ville, retail parks, galeries marchandes : les opportunités sont multiples, et chacune a ses rendements, ses risques et ses locataires. Dans cette vidéo, nous ouvrons le sujet ; ici, nous décrivons chaque terrain de jeu pour que vous puissiez choisir le vôtre.
Cet article accompagne la vidéo ci-dessous, publiée sur notre chaîne YouTube.
Le pied d’immeuble en centre-ville
Ce que c’est
Le local au rez-de-chaussée d’un immeuble, dans une rue commerçante de centre-ville ou de quartier. C’est l’actif historique de l’immobilier commercial et celui que nous pratiquons le plus. Boulangerie, pharmacie, opticien, coiffeur, restaurant, banque, agence immobilière : l’essentiel du commerce de proximité s’y trouve.
Les rendements
De 5 à 7 % à Paris, 7 à 8 % dans les grandes métropoles, 8 à 12 % dans les villes moyennes. Les tickets d’entrée vont de 100 000 € pour un petit local en province à plusieurs millions pour un angle parisien.
Les atouts
Une demande locative profonde : les commerces de proximité ont besoin d’être au cœur des flux, et il n’y a qu’une rue principale par ville.
Un actif liquide : de nombreux investisseurs, particuliers comme professionnels, achètent des pieds d’immeuble.
Une valeur qui suit la ville : quand un centre-ville se piétonnise et s’embellit, les loyers et les valeurs montent.
Un ticket accessible, qui permet de diversifier sur plusieurs locaux.
Les points de vigilance
La rue, plus que la ville : un centre-ville peut avoir une rue qui monte et une rue qui se vide à cent mètres d’écart. La copropriété : règlement, charges, travaux votés. L’état du bâti ancien, et les grosses réparations qui restent au bailleur.
Le retail park
Ce que c’est
Une zone commerciale de périphérie, en général le long d’une rocade, composée de moyennes et grandes surfaces à ciel ouvert avec parking : équipement de la maison, bricolage, sport, alimentaire, restauration rapide. Les locaux sont des cellules de 300 à 3 000 m², louées le plus souvent à des enseignes nationales.
Les rendements
De 6 à 8 % pour les parcs récents et bien situés, jusqu’à 9 ou 10 % pour les zones plus anciennes. Les tickets sont élevés : rarement moins de 500 000 €, souvent plusieurs millions, ce qui en fait d’abord un terrain d’investisseurs institutionnels et de foncières.
Les atouts
Des locataires signés : enseignes nationales, baux fermes de six à douze ans, loyers indexés, charges intégralement refacturées.
Une gestion simple, souvent confiée à un gestionnaire pour tout le parc.
Des loyers au mètre carré faibles, donc soutenables pour le locataire.
Les points de vigilance
La dépendance à une enseigne : quand elle part, relouer 1 500 m² prend du temps et coûte cher. Le vieillissement des zones : un retail park de 1995 concurrencé par un nouveau parc à cinq kilomètres se vide. L’exposition au commerce en ligne pour certaines activités, équipement de la maison notamment. Et la réglementation : les autorisations d’exploitation commerciale et les objectifs de sobriété foncière rendent les nouveaux projets plus rares, ce qui protège les parcs existants mais complique leurs extensions.
La galerie marchande
Ce que c’est
Les boutiques d’un centre commercial, autour d’une locomotive alimentaire, un hypermarché le plus souvent. Des cellules de 30 à 300 m² louées à des enseignes de mode, de beauté, de services et de restauration, sous la gestion d’un exploitant unique.
Les rendements
Très variables : 5 à 6 % dans les grands centres régionaux, 8 à 12 % dans les galeries de centres commerciaux de taille moyenne, davantage dans celles qui déclinent. Les cellules se vendent parfois à l’unité, avec des tickets de 150 000 à 500 000 €.
Les atouts
Un flux garanti par la locomotive : les clients de l’hypermarché passent devant la boutique.
Une gestion centralisée : le gestionnaire du centre s’occupe de la commercialisation, de l’animation et des charges communes.
Les points de vigilance
C’est le terrain le plus exposé : les galeries souffrent de la baisse de fréquentation des hypermarchés, de la concurrence du commerce en ligne sur la mode, et de charges communes élevées qui pèsent sur les locataires. Vous ne contrôlez ni le centre, ni la locomotive, ni la stratégie du gestionnaire. Un investisseur particulier doit y aller avec une grande prudence, et seulement dans un centre dont la fréquentation est prouvée.
Les terrains intermédiaires
Entre ces trois grands types, il existe des actifs hybrides que nous rencontrons régulièrement : les murs d’un supermarché de proximité en ville, les cellules commerciales au pied d’un programme neuf, les locaux d’activité mixte commerce et atelier en entrée de ville, les murs d’un restaurant en zone touristique. Chacun a sa logique propre, entre la proximité du pied d’immeuble et la dimension d’enseigne du retail park.
Comment choisir votre terrain de jeu
Votre budget. En dessous de 500 000 €, le pied d’immeuble est presque le seul terrain accessible en direct, et c’est aussi le plus diversifiable.
Votre objectif. Sécurité et simplicité : une cellule de retail park louée à une enseigne nationale. Rendement et valorisation : des pieds d’immeuble en villes moyennes.
Votre capacité d’analyse. Le pied d’immeuble demande de connaître la rue ; le retail park demande de lire un bail d’enseigne et un marché de zone ; la galerie demande de comprendre un centre commercial entier.
Votre horizon. Le centre-ville se valorise avec la ville ; le retail park se déprécie s’il n’est pas entretenu ; la galerie dépend d’un exploitant.
Trois investisseurs, trois terrains
Un chef d’entreprise de 45 ans, avec 150 000 € d’apport et une bonne capacité d’emprunt, veut construire un patrimoine sans y consacrer de temps : deux pieds d’immeuble en centre-ville de grande ville, loués à une pharmacie et à une banque, à 7 %. Il ne les regardera qu’au renouvellement des baux. Un investisseur aguerri qui dispose de deux millions d’euros et d’un gestionnaire cherche un revenu stable : une cellule de retail park louée à une enseigne de bricolage sur un bail ferme de douze ans, à 7,5 %, avec toutes les charges refacturées. Un artisan retraité de Lorraine qui connaît sa ville par cœur et dispose de 300 000 € sans crédit : trois petits pieds d’immeuble dans le centre de sa préfecture, loués à une boulangerie, un fleuriste et un opticien, à 10,5 %. Il passe devant chaque semaine. Trois profils, trois terrains, trois bonnes décisions.
Le terrain que nous déconseillons aux débutants
La cellule isolée dans une galerie marchande de taille moyenne. Elle paraît attractive : loyer garanti par le flux de l’hypermarché, gestion déléguée, rendement de 10 % affiché. Mais l’investisseur ne contrôle rien, les charges communes sont élevées, l’enseigne locataire peut partir à la première échéance triennale quand le centre perd de la fréquentation, et la revente d’une cellule seule est difficile parce que les acheteurs sont rares. Nous avons vu des cellules achetées 250 000 € en 2015 se revendre 120 000 € en 2024, sans qu’aucune erreur d’analyse du local lui-même n’ait été commise : c’est le centre entier qui a décliné. Sur ce terrain, la diversification passe par des fonds, pas par un lot.
Pourquoi nous avons choisi le centre-ville
Chez Le Boutiquier, nous travaillons presque exclusivement les murs de boutique en pied d’immeuble. Pas par principe, mais parce que c’est le terrain où un investisseur particulier a le plus de chances de réussir : tickets accessibles, diversification possible, actif liquide, valeur portée par la ville, locataires du quotidien qui résistent aux crises. C’est aussi celui où l’analyse fine d’une rue, notre spécialité, fait la différence entre un bon et un mauvais dossier. Un investisseur qui veut s’exposer aux retail parks ou aux grands centres commerciaux le fera plus efficacement via des foncières cotées ou des fonds spécialisés que par une cellule isolée.
Ce qu’il faut retenir
Trois terrains : pied d’immeuble en centre-ville, retail park, galerie marchande. Chacun a ses rendements, ses locataires et ses risques.
Le centre-ville : accessible, liquide, porté par la ville, exigeant sur le choix de la rue.
Le retail park : enseignes signées et gestion simple, mais tickets élevés et dépendance à un locataire.
La galerie : flux garanti mais aucun contrôle et forte exposition aux tendances du commerce.
Votre budget, votre objectif et votre capacité d’analyse désignent votre terrain.
Questions fréquentes
Peut-on mélanger les terrains dans un même portefeuille ?
Oui, et c’est une bonne diversification pour les gros patrimoines : un socle de pieds d’immeuble et une cellule de retail park louée à une enseigne nationale, par exemple. Pour un premier investissement, mieux vaut un seul terrain, bien compris.
Les zones commerciales sont-elles condamnées ?
Non, mais elles se trient : les parcs récents, bien situés, avec une offre adaptée résistent ; les zones vieillissantes et sur-offertes se vident. La réglementation limite désormais les nouveaux projets, ce qui protège les meilleurs parcs existants.
Et les locaux d’activité, entrepôts, bureaux ?
Ce sont d’autres classes d’actifs, avec leurs propres logiques. Nous ne les pratiquons pas : notre métier est le commerce de proximité, et nous préférons le faire bien.
Le Boutiquier vend et gère des murs de boutique occupés depuis 2014 : 300 locaux vendus, un réseau d’investisseurs qualifiés et une sélection stricte des dossiers. Découvrez nos murs commerciaux à vendre, notre méthode de vente de murs occupés ou demandez une estimation gratuite.
Cet article présente un cadre général. Chaque dossier doit être analysé au cas par cas, avec votre notaire et votre conseil, notamment sur les aspects fiscaux et juridiques.